После ДТП страховая перечислила деньги, но на восстановление автомобиля их не хватает. Можно ли взыскать остаток с виновника? В определённых случаях — да. Однако сумма, которую можно требовать с причинителя вреда, не всегда равна разнице между ценой ремонта и фактическим переводом страховой.
Сначала нужно разобраться, почему возникла разница: страховщик недоплатил, страхового возмещения объективно недостаточно или спор связан с тем, что вместо положенного ремонта перечислили деньги. От этого зависят и расчёт, и требования к каждому участнику.
Ниже разбираем имущественный ущерб автомобилю. Требования в связи с травмами, гибелью человека и компенсацией морального вреда требуют отдельного рассмотрения.
- Когда возникает требование к виновнику ДТП
- Что означает лимит ОСАГО
- Как рассчитать непокрытую часть ущерба
- Условный пример: страховая тоже недоплатила
- Если вместо ремонта перечислили деньги
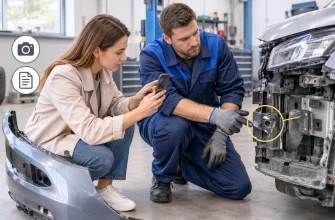
- Какие доказательства подготовить
- Как действовать до обращения в суд
- Что проверить при подготовке иска
- Почему заявленную сумму могут уменьшить
- Частые вопросы
- Можно ли требовать ущерб без учёта износа?
- Что делать, если автомобиль уже отремонтирован?
- Как считать ущерб при полной гибели автомобиля?
- Можно ли вернуть расходы на юриста?
- С чего начать
Когда возникает требование к виновнику ДТП
Статья 1072 ГК РФ предусматривает возмещение разницы между страховым возмещением и фактическим размером ущерба, если страхового возмещения недостаточно для полного покрытия вреда.
Но здесь важно уточнение Верховного Суда. В пунктах 63–65 постановления Пленума №31 говорится о надлежащем страховом возмещении — том, которое должно было быть предоставлено, а не просто о сумме, уже поступившей на счёт.
Поэтому нужно разделять две ситуации:
- Страховщик выплатил меньше положенного. Недоплату нельзя без проверки переложить на причинителя вреда.
- Даже надлежащего возмещения не хватает для покрытия доказанного ущерба. Тогда рассматривается требование к лицу, отвечающему за этот вред.
Слово «виновник» удобно в обычной речи, но перед иском необходимо определить надлежащего ответчика и основания его ответственности. Одного указания фамилии водителя в документах о ДТП для подготовки обоснованного требования недостаточно.
Что означает лимит ОСАГО
В статье 7 закона об ОСАГО указана страховая сумма по имущественному вреду — 400 000 рублей на каждого потерпевшего.
Это не означает, что после любого повреждения машины страховщик обязан перечислить 400 000 рублей. Размер и форма возмещения определяются обстоятельствами страхового случая. Также эту сумму нельзя считать общим пределом любых требований, возникающих после ДТП: страховое возмещение и ответственность за нарушение обязательств — разные вопросы.
Если стоимость восстановления выше страховой суммы, это повод проверить возможность взыскания непокрытого ущерба, но не основание автоматически выставить виновнику любой счёт автосервиса.
Как рассчитать непокрытую часть ущерба
Для ситуации с правомерной денежной выплатой ориентир из разъяснений Верховного Суда такой:
Доказанный фактический ущерб − надлежащая страховая выплата.
Эта формула не заменяет анализ дела. Нужно проверить состав ущерба, правильность страхового расчёта, уже полученное возмещение и основания ответственности ответчика.
При определении фактического ущерба в контексте пункта 65 Пленума №31 учитываются рыночная стоимость восстановления без учёта износа и обоснованная утрата товарной стоимости — УТС. Наличие и размер УТС нужно подтвердить; одну и ту же составляющую ущерба нельзя учитывать дважды. Возможность уменьшения возмещения по пункту 63 сохраняется.
Условный пример: страховая тоже недоплатила
Предположим, что:
- доказанный ущерб составляет 650 000 рублей;
- надлежащая страховая выплата в рассматриваемой ситуации составляет 400 000 рублей;
- фактически страховщик перечислил 300 000 рублей.
Разница между ущербом и надлежащей выплатой — 250 000 рублей. Ещё 100 000 рублей составляют разницу между надлежащей и фактической страховой выплатой.
Просто потребовать с виновника 350 000 рублей, вычтя только поступление на карту, означало бы не учесть распределение ответственности. Сначала нужно определить, какая часть требования относится к страховщику, а какая — к причинителю вреда.
Это учебный пример, а не судебный кейс и не прогноз решения. Надлежащая выплата 400 000 рублей здесь задана как условие; в реальном деле её необходимо обосновать.
Если вместо ремонта перечислили деньги
Не применяйте расчёт для правомерной денежной выплаты автоматически, если вы просили ремонт, а страховщик заменил его деньгами.
Проверьте заявление о страховом возмещении, документы о выборе формы возмещения, возможное соглашение, направление на СТО и переписку. Нужно установить, на каком основании выплачены деньги и какая обязанность страховщика должна была быть исполнена.
Для этой группы споров необходимо учитывать постановление КС РФ от 26.05.2026 №34-П. Оно касается пределов ответственности страховщика при неисполнении обязанности организовать восстановительный ремонт. Выводы по конкретной ситуации требуют чтения полного акта и проверки последующей практики.
Пункт 2 постановления устанавливает до изменения закона специальное правило: если рыночная стоимость ремонта выше страховой суммы, а стоимость по Единой методике в неё укладывается, потерпевший, не согласный доплачивать за ремонт на СТО, вправе требовать денежное возмещение в размере страховой суммы.
В мотивировке также разграничены предложение доплаты, отказ от неё и нарушение обязанности организовать ремонт. Убытки от такого нарушения нельзя автоматически приравнивать ко всей рыночной цене ремонта: не включается сумма, которую должен был доплатить сам потерпевший. Для применения этого подхода необходимо проверить регулирование на дату спора.
Поэтому здесь не стоит полагаться ни на обещание «со страховой всегда взыщем весь ремонт», ни на обратное утверждение «любую сумму сверх 400 000 рублей автоматически платит виновник».
Какие доказательства подготовить
Для первоначального анализа удобно собрать документы в четыре группы.
1. Обстоятельства ДТП. Документы об оформлении происшествия, фотографии и видео, сведения об участниках и автомобилях. Важна связь заявленных повреждений именно с этим ДТП.
2. Урегулирование по ОСАГО. Заявление страховщику, акт осмотра, калькуляция, решение о выплате, подтверждение поступления денег, направление на ремонт и переписка. Без этих документов трудно отличить недоплату от ущерба, который действительно не покрывается надлежащим возмещением.
3. Размер ущерба. Экспертное заключение или иной обоснованный расчёт, фотографии повреждений, заказ-наряды, акты выполненных работ, документы о стоимости деталей и оплате ремонта. В расчёте должны быть понятны перечень повреждений, необходимые работы и источники цен.
Если в состав требования включается УТС, отдельно подготовьте обоснование её наличия и размера и проверьте, не учтена ли она уже в полученном возмещении или другом заявленном требовании.
4. Уже полученное возмещение и расходы. Соглашения с участниками, подтверждения платежей, документы об оплате исследования и юридической помощи. Их нужно учитывать, чтобы не заявить одну и ту же сумму повторно.
По статье 56 ГПК РФ каждая сторона доказывает обстоятельства своих требований и возражений, если закон не предусматривает иного. Поэтому объяснение «мне не хватило денег» нужно подкрепить документами о размере и причинах непокрытого ущерба.
Как действовать до обращения в суд
Начните не с шаблонного иска, а с проверки расчётов. Сопоставьте документы страховщика с оценкой ущерба и определите, к кому относится каждая спорная сумма.
Если планируется отдельный осмотр автомобиля, заранее обсудите со специалистом порядок его проведения, извещение заинтересованных лиц и фиксацию результатов. Не заменяйте анализ доказательств универсальным правилом о том, что без определённой телеграммы любое заключение обязательно отклонят.
Для попытки добровольного урегулирования можно подготовить письменное требование. В нём полезно указать:
- когда произошло ДТП и на каких обстоятельствах основано требование;
- как определён ущерб;
- какое страховое возмещение получено и какое принято в расчёте как надлежащее;
- сколько предлагается возместить и чем подтверждена эта сумма;
- как связаться с заявителем и обсудить урегулирование.
Обязательность досудебной процедуры и её сроки нужно проверять применительно к конкретному требованию. Порядок спора со страховщиком нельзя автоматически переносить на спор с другим участником ДТП.
Что проверить при подготовке иска
Перед подачей необходимо определить ответчика, компетентный суд, цену иска, основания требований и применимые процессуальные правила. Не стоит считать, что любой спор после ДТП можно предъявить по месту жительства потерпевшего на условиях потребительского спора.
Отдельно подготовьте понятный расчёт: состав ущерба, надлежащее страховое возмещение, фактически полученные суммы и остаток требования. Если есть несколько требований к разным лицам, не объединяйте их в одну нерасшифрованную строку.
Статья 132 ГПК РФ предусматривает, в частности, приложение расчёта взыскиваемой суммы, подтверждающих документов и доказательств направления другим участникам копий иска и отсутствующих у них приложений. Вопрос госпошлины, возможной льготы или соответствующего ходатайства также нужно решить до подачи.
Почему заявленную сумму могут уменьшить
Рыночный расчёт ремонта не означает, что суд обязательно взыщет все указанные в нём расходы.
Пункт 63 Пленума №31 допускает уменьшение возмещения, если доказан иной, более разумный и распространённый способ восстановления либо существенное и явно несправедливое улучшение автомобиля за счёт причинителя вреда.
В споре также могут возникнуть вопросы о связи повреждений с ДТП, составе необходимых работ и обоснованности цен. Поэтому задача расчёта — подтвердить необходимое восстановление, а не выбрать самый дорогой вариант.
Не следует обещать и получение денег сразу после решения. Результат судебного разбирательства и фактическое исполнение — разные этапы. Срок и полноту получения денег нельзя гарантировать заранее.
Частые вопросы
Можно ли требовать ущерб без учёта износа?
Пункт 65 Пленума №31 ориентирует на действительную стоимость восстановительного ремонта по рыночным ценам в соответствующем субъекте РФ, с учётом утраты товарной стоимости и без учёта износа автомобиля на момент разрешения спора. Наличие и размер УТС должны быть обоснованы; двойной учёт недопустим. Сохраняются предусмотренные пунктом 63 основания уменьшения возмещения.
Что делать, если автомобиль уже отремонтирован?
Сохраните фотографии до ремонта, материалы осмотров, документы сервиса, перечень заменённых деталей и подтверждения оплаты. Возможность и способ обоснования ущерба нужно оценивать по сохранившимся материалам. Одного чека может оказаться недостаточно для объяснения связи всех работ с конкретным ДТП.
Как считать ущерб при полной гибели автомобиля?
Не используйте без проверки полную стоимость ремонта. Пункт 65 Пленума №31 отдельно рассматривает ситуацию, когда восстановление дороже автомобиля: значение имеют стоимость автомобиля без повреждений, надлежащее страховое возмещение и годные остатки. Это отдельный расчёт, а не тот же пример с дорогим ремонтом.
Можно ли вернуть расходы на юриста?
По статье 100 ГПК РФ расходы на представителя присуждаются по письменному ходатайству в разумных пределах стороне, в пользу которой состоялось решение. Обещать автоматический возврат всего оплаченного гонорара нельзя.
С чего начать
Чтобы оценить возможность взыскания ущерба с виновника ДТП сверх лимита ОСАГО, нужны три ответа: каков доказанный ущерб, какое возмещение должен предоставить страховщик и за какую оставшуюся часть отвечает другое лицо.
В «Императиве» можно заказать платный анализ документов по ДТП: проверить расчёты, определить возможных ответчиков и обсудить подготовку требований. Консультации и юридическое сопровождение платные; стоимость и объём работы согласуются заранее. Результат дела и фактическое взыскание денег не гарантируются.
Подробнее об услуге — на странице автоюриста по ОСАГО.