- Тотальная гибель автомобиля по ОСАГО: как проверить выплату
- Когда автомобиль признают полностью погибшим по ОСАГО
- Как рассчитывается выплата при полной гибели
- Пример 1. Пересчёт остатков увеличивает выплату
- Пример 2. Пересчёт не меняет выплату из-за лимита
- Как проверить стоимость автомобиля до ДТП
- Как определяют стоимость годных остатков
- Если страховая выбрала расчётный метод
- Что проверить при сборе предложений
- Если покупатель предложил цену, но не заплатил
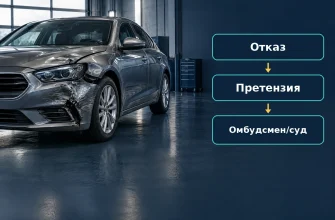
- Что делать, если вы не согласны с тоталом или суммой
- 1. Получите документы и сохраните автомобиль для проверки
- 2. Проверьте расчёты со специалистом
- 3. Направьте страховщику заявление о восстановлении нарушенного права
- 4. Обратитесь к финансовому уполномоченному, если спор относится к его компетенции
- 5. Проверьте основания и срок обращения в суд
- С кого требовать недостающую сумму
- Кому остаётся автомобиль и можно ли его продать
- Частые вопросы
- Ремонт дороже 400 000 рублей — это уже тотал?
- Если страховая признала тотал, нужно обязательно соглашаться?
- Можно просто отказаться от остатков и получить стоимость машины целиком?
- Я уже подписал соглашение о выплате. Доплата невозможна?
- При европротоколе за полностью погибшую машину выплатят 400 000 рублей?
- Платная помощь по спору об ОСАГО в Вологде
- Источники
Тотальная гибель автомобиля по ОСАГО: как проверить выплату
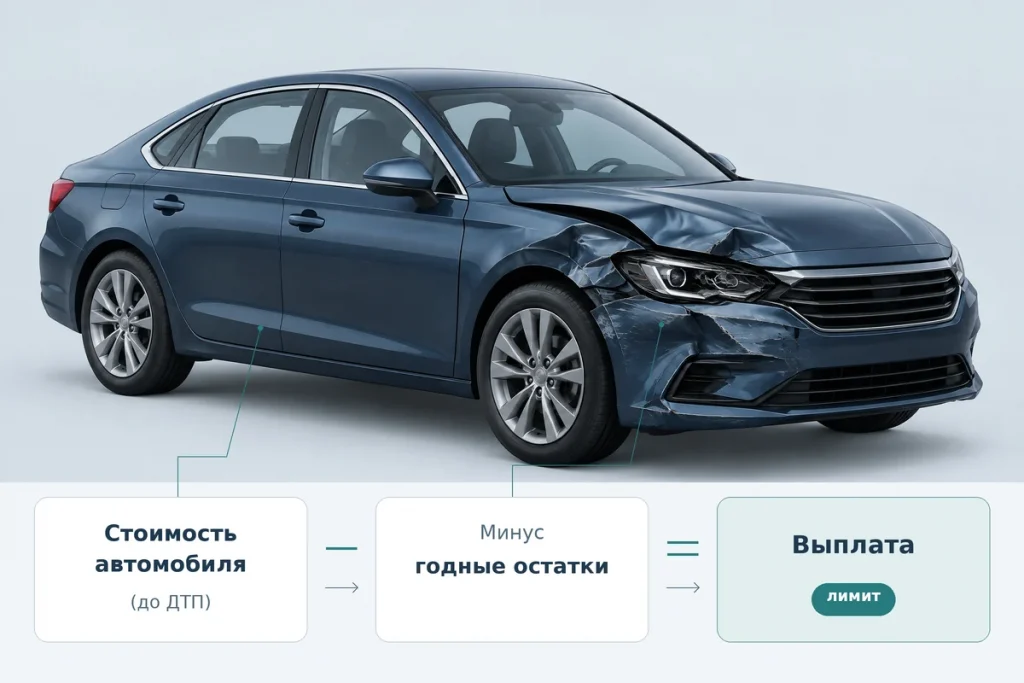
При полной гибели автомобиля по ОСАГО выплату рассчитывают исходя из действительной стоимости машины на день страхового случая за вычетом стоимости годных остатков. Получившуюся сумму ограничивают применимым пределом страхового возмещения. Поэтому «тотал» не означает, что страховая оплатит покупку другого такого же автомобиля.
Прежде чем соглашаться с расчётом, проверьте три вещи: обоснованно ли автомобиль признан полностью погибшим, сколько он стоил до ДТП и за какую сумму действительно можно реализовать годные остатки. От этих величин зависит размер возмещения — и то, кому предъявлять требование о недостающей сумме.
Материал рассчитан прежде всего на гражданина, который использовал автомобиль для личных нужд. Для организаций, предпринимательских споров и случаев уступки требования порядок защиты может отличаться. Правовые положения проверены 10 ноября 2026 года; для более раннего ДТП отдельно проверяют применимую редакцию норм.
Когда автомобиль признают полностью погибшим по ОСАГО
Полная гибель наступает, если ремонт невозможен либо его стоимость равна стоимости автомобиля на дату страхового случая или превышает её. Это критерий из подпункта «а» пункта 18 статьи 12 закона об ОСАГО. Слово «тотал» обычно используют как неофициальное название той же ситуации.
Универсального порога 80% для ОСАГО нет. Процентные условия, встречающиеся в договорах КАСКО, нельзя автоматически применять к обязательному страхованию ответственности.
Не доказывают полную гибель сами по себе:
- сильные повреждения на фотографии;
- стоимость ремонта выше страхового лимита;
- большой возраст машины;
- устное сообщение сотрудника страховой: «Ремонтировать невыгодно».
Нужны обоснование невозможности ремонта либо корректное сопоставление его стоимости со стоимостью автомобиля. При споре проверяют повреждения, технологию восстановления и расчёты по применимым правилам. Одного предварительного ценника из автосервиса для такого вывода недостаточно.
Для принадлежащего гражданину легкового автомобиля, зарегистрированного в России, полная гибель прямо названа основанием денежного возмещения в подпункте «а» пункта 16.1 статьи 12 закона об ОСАГО. Если страховая направляет на ремонт, сначала нужно выяснить, признала ли она полную гибель и чем обосновывает своё решение.
Как рассчитывается выплата при полной гибели
Основной расчёт выглядит так:
Действительная стоимость автомобиля на день страхового случая − стоимость годных остатков = расчётный ущерб при полной гибели.
Затем определяют страховое возмещение с учётом применимого лимита и обстоятельств дела. Общий предел возмещения имущественного вреда по статье 7 закона об ОСАГО — 400 000 рублей каждому потерпевшему. Но при оформлении ДТП без полиции предел зависит от соблюдения условий статьи 11.1: обещать каждому участнику европротокола именно 400 000 рублей неправильно.
Для простого случая, когда нет иных корректировок, основная выплата равна меньшей из двух величин: расчётного ущерба и применимого лимита. Обоюдная ответственность, ранее произведённые выплаты и другие особенности требуют отдельного расчёта. Штрафы, неустойка и расходы в эту формулу не включены.
Пример 1. Пересчёт остатков увеличивает выплату
Предположим, полная гибель обоснована, автомобиль до ДТП стоил 520 000 рублей, а применимый лимит составляет 400 000 рублей. Страховая оценила остатки в 180 000 рублей. После проверки их обоснованная стоимость снизилась до 120 000 рублей.
| Что сравниваем | Первоначальный расчёт | После проверки |
|---|---|---|
| Стоимость машины до ДТП | 520 000 ₽ | 520 000 ₽ |
| Стоимость годных остатков | 180 000 ₽ | 120 000 ₽ |
| Расчётный ущерб | 340 000 ₽ | 400 000 ₽ |
| Основная страховая выплата | 340 000 ₽ | 400 000 ₽ |
В этом примере разница в основной выплате составляет 60 000 рублей. Обоснование меньшей стоимости остатков имеет прямое значение для требования к страховщику.
Пример 2. Пересчёт не меняет выплату из-за лимита
Теперь предположим, что машина стоила 1 200 000 рублей, а годные остатки сначала оценили в 300 000 рублей, затем — в 200 000 рублей. Применимый лимит снова составляет 400 000 рублей.
| Что сравниваем | Первоначальный расчёт | После проверки |
|---|---|---|
| Расчётный ущерб | 900 000 ₽ | 1 000 000 ₽ |
| Основная страховая выплата | 400 000 ₽ | 400 000 ₽ |
Расчётный ущерб увеличился, но основная выплата страховщика осталась прежней: в обеих версиях она ограничена лимитом. Требования к лицу, ответственному за вред, оценивают отдельно.
Оба примера условные. Это не дела «Императива» и не прогноз взыскания. В них предполагаются подтверждённая полная гибель, указанный лимит и отсутствие других корректировок.
Как проверить стоимость автомобиля до ДТП
Проверьте, какую именно машину оценивала страховая. Ошибка в комплектации, пробеге или состоянии до аварии может изменить и сумму возмещения, и вывод о полной гибели. Более низкая стоимость автомобиля одновременно уменьшает исходную базу выплаты и облегчает признание ремонта экономически нецелесообразным.
Начните с исходных данных:
- марка, модель, год выпуска и модификация;
- двигатель, коробка передач и комплектация;
- пробег и подтверждённое состояние до ДТП;
- прежние повреждения и ремонты;
- дополнительное оборудование, если оно имеет значение для оценки;
- дата и источники ценовой информации.
Запросите расчёт стоимости автомобиля и сведения об использованных аналогах. Сравните их со своей машиной: другой двигатель, меньший пробег или существенные прежние повреждения делают объявление менее подходящим для прямого сопоставления.
Сохраните фотографии машины до ДТП, документы о комплектации и обслуживании, сведения о значимых ремонтах. Объявления о продаже похожих автомобилей тоже могут пригодиться, если зафиксированы дата, ссылка и характеристики. Но цена предложения не равна автоматически доказанной цене сделки или действительной стоимости вашей машины.
Если страховая занизила стоимость автомобиля при тотале, возражения лучше строить на конкретных ошибках: неверной модификации, несопоставимых аналогах, необоснованных корректировках. Фраза «за эти деньги такую машину не купить» объясняет недовольство, но ещё не заменяет расчёт.
Как определяют стоимость годных остатков
Годные остатки — это пригодные для дальнейшего использования и реализации детали, узлы и агрегаты, отвечающие требованиям Единой методики. Нельзя считать пригодной любую деталь только потому, что на фотографии она выглядит целой. Учитываются техническое состояние, возможность демонтажа и предусмотренные методикой ограничения.
Порядок установлен главой 5 Положения Банка России № 755-П. Для определения стоимости используются два подхода: сбор предложений о цене выкупа через интернет-сайт и расчётный метод по установленной формуле. Оценка должна учитывать предусмотренные методикой затраты, а не складываться из розничных цен всех деталей, которые когда-либо можно было бы продать.
Завышенная стоимость годных остатков уменьшает расчётный ущерб. Это особенно существенно, когда выплата ещё не достигла лимита. Но низкая цена, предложенная одним перекупщиком, тоже не доказывает ошибку страховой автоматически.
Если страховая выбрала расчётный метод
По действующему пункту 5.4 страховщик должен направить уведомление о таком решении с предложением согласиться с расчётным методом либо потребовать сбор предложений. Для ответа предусмотрено 3 рабочих дня со дня получения уведомления.
Если вы хотите потребовать сбор предложений, обеспечьте поступление требования страховщику в этот срок и сохраните подтверждения отправки и получения. По правилу пункта 5.4 при своевременно полученном требовании страховщик обязан определить стоимость таким способом.
При этом в пункте 5.5 Положения № 755-П перечислены специальные основания, при которых стоимость годных остатков определяется расчётным методом даже без согласия потерпевшего. Среди них:
– залог, лизинг или арест автомобиля;
– с даты ДТП прошло более 40 календарных дней;
– в ходе сбора предложений не было ни одного предложения;
– участник с максимальной ценой не оплатил остатки в установленный срок (кроме случая, когда неоплата произошла по вине самого потерпевшего — п. 5.4.3).
Если в предусмотренный срок страховая не получит ни согласия, ни требования о сборе предложений, применяется расчётный метод. Игнорировать уведомление в расчёте «разберусь после выплаты» рискованно.
Что проверить при сборе предложений
Страховая должна сообщить адрес сайта и данные для доступа к информации о ходе и результатах сбора предложений. Среди проверяемых условий:
- сбор длится не менее 3 календарных дней, за исключением нерабочих праздничных дней;
- круг участников не ограничивается и минимальная цена выкупа не устанавливается;
- результаты документально подтверждаются;
- доступны сведения о максимальном предложении, его участнике, сроке действия и порядке согласия;
- срок действия максимального предложения составляет от 20 до 40 календарных дней со дня определения его участника;
- срок оплаты не превышает 14 календарных дней со дня получения этим участником согласия потерпевшего.
Это условия пункта 5.4.1 методики, а не произвольные правила любой площадки. Сохраните уведомление, результаты и переписку: итоговая цифра без возможности проверить условия её получения не объясняет весь расчёт.
Если покупатель предложил цену, но не заплатил
Когда участник с максимальным предложением не оплатил остатки в установленный срок, пункт 5.4.2 обязывает потерпевшего уведомить страховщика в течение 5 календарных дней, за исключением нерабочих праздничных дней, со дня истечения срока оплаты. Используйте способ, подтверждающий направление уведомления.
В предусмотренных пунктом 5.5 случаях неоплаты стоимость определяют расчётным методом. Однако есть важное исключение: если оплата не состоялась вследствие действий или бездействия самого потерпевшего (например, изменение конструкции остатков во время сбора предложений или их продажа другому лицу), то может сохраниться максимальная цена предложения (п. 5.4.3).
Поэтому нельзя одновременно соглашаться на выкуп, разбирать автомобиль и продавать детали в другом месте, не оценивая последствия для расчёта. Обязанности сторон и причины неоплаты нужно фиксировать документами.
Что делать, если вы не согласны с тоталом или суммой
Сначала определите предмет спора. Вы оспариваете само признание полной гибели, стоимость машины, перечень и стоимость годных остатков, соблюдение процедуры или применение лимита? От ответа зависит, какие доказательства собирать и о чём просить страховщика.
1. Получите документы и сохраните автомобиль для проверки
Письменно запросите у страховой материалы, позволяющие понять решение:
- акт осмотра и результаты экспертизы или оценки;
- расчёт ремонта и обоснование полной гибели;
- расчёт действительной стоимости автомобиля с исходными данными;
- расчёт стоимости остатков либо документы о сборе предложений;
- уведомления о выбранном методе, доступе к площадке и результатах;
- решение о страховом возмещении и сведения о перечисленной сумме.
Пункт 11 статьи 12 закона об ОСАГО предусматривает ознакомление потерпевшего с результатами осмотра и экспертизы. В запросе обозначьте, какие материалы вам нужны и каким способом вы хотите их получить.
Не препятствуйте согласованному осмотру и не начинайте разборку или утилизацию, пока это способно лишить стороны возможности проверить повреждения. Пункт 20 статьи 12 допускает отказ в возмещении полностью или частично, если преждевременный ремонт либо утилизация не позволяют достоверно установить страховой случай и размер убытков. Сам факт ремонта не означает автоматический отказ: важны его последствия для доказывания.
2. Проверьте расчёты со специалистом
Новая оценка полезна, когда понятно, на какой вопрос она должна ответить. Например: соответствуют ли аналоги автомобилю, правильно ли определён состав повреждений, какие остатки действительно пригодны к реализации, соблюдена ли методика.
Не заказывайте отчёт только ради второй итоговой цифры. Для спора важны обоснование расхождений и соблюдение процедуры осмотра. Сохраните договор, платёжные документы и итоговый отчёт; возмещение расходов зависит от оснований и обстоятельств, а не возникает автоматически.
3. Направьте страховщику заявление о восстановлении нарушенного права
Для потребительского спора это отдельный этап после решения по первоначальному заявлению о возмещении либо истечения срока его рассмотрения. Укажите, какие выводы оспариваете, приложите доказательства и сформулируйте требование. Сохраните подтверждение получения заявления страховщиком.
По части 2 статьи 16 закона № 123-ФЗ срок ответа на такое заявление составляет:
| Условия обращения | Срок ответа страховщика |
|---|---|
| Электронное заявление по стандартной форме, утверждённой Советом Службы; со дня нарушения права прошло не более 180 календарных дней | 15 рабочих дней со дня получения |
| Другие случаи обычного требования по рассматриваемому спору об ОСАГО | 30 календарных дней со дня получения |
Обычное электронное письмо не обязательно соответствует стандартной форме. Эти сроки нельзя путать со сроком первоначального страхового возмещения или сроком обращения в суд.
4. Обратитесь к финансовому уполномоченному, если спор относится к его компетенции
Для гражданина-потребителя имущественный спор со страховщиком по ОСАГО обычно требует обращения к финансовому уполномоченному до суда. Обратиться можно после ответа страховой либо истечения установленного срока ответа. Компетенцию и исключения определяют статьи 15–19 закона № 123-ФЗ.
Не применяйте к ОСАГО механически общий порог требований в 500 000 рублей: для требований из нарушения порядка страхового возмещения по ОСАГО в статье 15 предусмотрено отдельное правило. Обращение потребителя направляется лично, кроме законного представительства; услуги юриста по подготовке документов не отменяют это требование.
Рассмотрение обращения самим финансовым уполномоченным для потребителя бесплатно. Консультации, подготовка документов и другие услуги «Императива» платные — это отдельная юридическая помощь.
5. Проверьте основания и срок обращения в суд
Если спор не разрешён, судебный порядок зависит от результата обращения к уполномоченному и содержания требований. При несогласии с его вступившим в силу решением часть 3 статьи 25 закона № 123-ФЗ устанавливает 30 календарных дней после дня вступления решения в силу для обращения в суд с требованиями по предмету обращения. Копию обращения в суд направляют финансовому уполномоченному.
Однако точное исчисление этого срока в конкретных ситуациях требует дополнительной проверки, особенно при наличии разночтений между нормой и разъяснениями Пленума. Рекомендуется уточнять сроки и основания по своему делу с учётом даты вступления решения в силу.
С кого требовать недостающую сумму
Недоплата страховой и ущерб за пределами её обязательства — разные требования. Нельзя автоматически переложить на виновника всё, чего вам не перечислила страховая: сначала определяют, сколько страховщик должен был выплатить надлежащим образом.
| Что установлено при проверке | Направление требования |
|---|---|
| Страховщик выплатил меньше, чем обязан по ОСАГО | Требование к страховщику в пределах его обязательства |
| Доказанный ущерб превышает надлежащее страховое возмещение | Возможное требование к лицу, ответственному за вред |
| Есть и недоплата страховщика, и ущерб сверх страхового возмещения | Требования разграничивают; одну сумму дважды не взыскивают |
Такой подход разъяснён в пунктах 64–65 Постановления Пленума Верховного Суда РФ от 08.11.2022 № 31.
Для требований к причинителю вреда нельзя без проверки использовать все цифры из страхового расчёта. В пункте 65 отдельно описана ситуация, когда стоимость ремонта превышает стоимость неповреждённого автомобиля на момент разрешения спора: возможная сумма определяется с учётом стоимости автомобиля, годных остатков и надлежащего страхового возмещения. Это иной контекст оценки, чем стоимость на день страхового случая в расчёте ОСАГО.
Кто именно отвечает за вред, зависит от обстоятельств ДТП и правового основания ответственности. Это не во всех случаях только водитель, которого участники называют виновником. Подробности — в материале о взыскании ущерба сверх страхового возмещения по ОСАГО.
Кому остаётся автомобиль и можно ли его продать
Признание полной гибели по ОСАГО само по себе не передаёт автомобиль в собственность страховщика. В обычном случае повреждённая машина остаётся владельцу, а стоимость годных остатков учитывается при расчёте возмещения. Не нужно смешивать этот порядок с условиями передачи остатков по КАСКО.
Продажа возможна с учётом прав собственника, ограничений и уже принятых обязательств. До сделки проверьте:
- завершены ли необходимые осмотры и сохранены ли доказательства;
- идёт ли сбор предложений и направляли ли вы согласие на выкуп;
- не находится ли автомобиль в залоге, лизинге или под арестом;
- не повлияют ли разборка и продажа на спор со страховщиком или ответственным за вред лицом.
Страховой «тотал» не означает автоматическую утилизацию и не подтверждает безопасность дальнейшей эксплуатации. Вопросы восстановления, допуска к движению и регистрационных действий решают отдельно.
Частые вопросы
Ремонт дороже 400 000 рублей — это уже тотал?
Нет. Для полной гибели сравнивают стоимость ремонта со стоимостью автомобиля, а не со страховым лимитом. Если ремонт возможен и дешевле машины, одно превышение лимита не доказывает полную гибель. Форма возмещения и последствия превышения лимита проверяются отдельно.
Если страховая признала тотал, нужно обязательно соглашаться?
Нет. Можно оспаривать как сам вывод о полной гибели, так и исходные величины расчёта. Возражения должны опираться на документы и техническое обоснование. Пересчёт стоимости машины иногда меняет сразу оба вопроса: наличие полной гибели и сумму возмещения.
Можно просто отказаться от остатков и получить стоимость машины целиком?
По ОСАГО односторонний отказ от повреждённого автомобиля сам по себе не обязывает страховщика выплатить его полную стоимость без вычета остатков. Передачу автомобиля, выкуп остатков и страховое возмещение нельзя считать одной и той же операцией. Условия любого предлагаемого соглашения нужно прочитать отдельно.
Я уже подписал соглашение о выплате. Доплата невозможна?
Без текста соглашения этого определить нельзя. Подпись под согласованной суммой, условия урегулирования и обстоятельства заключения документа могут существенно повлиять на спор. Получение денег и заключение соглашения — не одно и то же; не подписывайте документ, рассчитывая, что его содержание не будет иметь значения.
При европротоколе за полностью погибшую машину выплатят 400 000 рублей?
Не обязательно. Условия и пределы такого возмещения определяет статья 11.1 закона об ОСАГО. Они зависят в том числе от наличия разногласий, предусмотренной законом фиксации и передачи данных. Признание полной гибели само по себе не увеличивает применимый предел.
Платная помощь по спору об ОСАГО в Вологде
Если страховая признала полную гибель, но расчёт непонятен, начните с документов: решения о выплате, осмотра, оценки машины и остатков, уведомлений и переписки. По ним можно определить, какой вопрос действительно спорный и может ли его пересмотр изменить сумму возмещения.
В «Императиве» можно обратиться за платной консультацией и юридической помощью по ОСАГО: анализом документов и расчёта, подготовкой позиции и выбором дальнейших действий. Стоимость и объём работы согласуются до её начала. Перспективы зависят от доказательств и обстоятельств дела; доплата или исход судебного спора заранее не обещаются.
Условия платной помощи юриста по ОСАГО в Вологде.
Источники
- Федеральный закон от 25.04.2002 № 40-ФЗ: статьи 7, 11.1 и 12 — страховой предел, оформление ДТП без полиции, полная гибель и расчёт возмещения.
- Положение Банка России от 04.03.2021 № 755-П, глава 5 — требования к годным остаткам и порядок определения их стоимости.
- Постановление Пленума Верховного Суда РФ от 08.11.2022 № 31, пункты 43, 64–65 — полная гибель и разграничение требований к страховщику и причинителю вреда.
- Федеральный закон от 04.06.2018 № 123-ФЗ: статьи 15–19 и 25 — потребительское обращение к финансовому уполномоченному и судебная защита.
Материал носит общий информационный характер. Для конкретного ДТП нужно проверить документы, даты и применимые нормы; статья не заменяет индивидуальную правовую оценку.