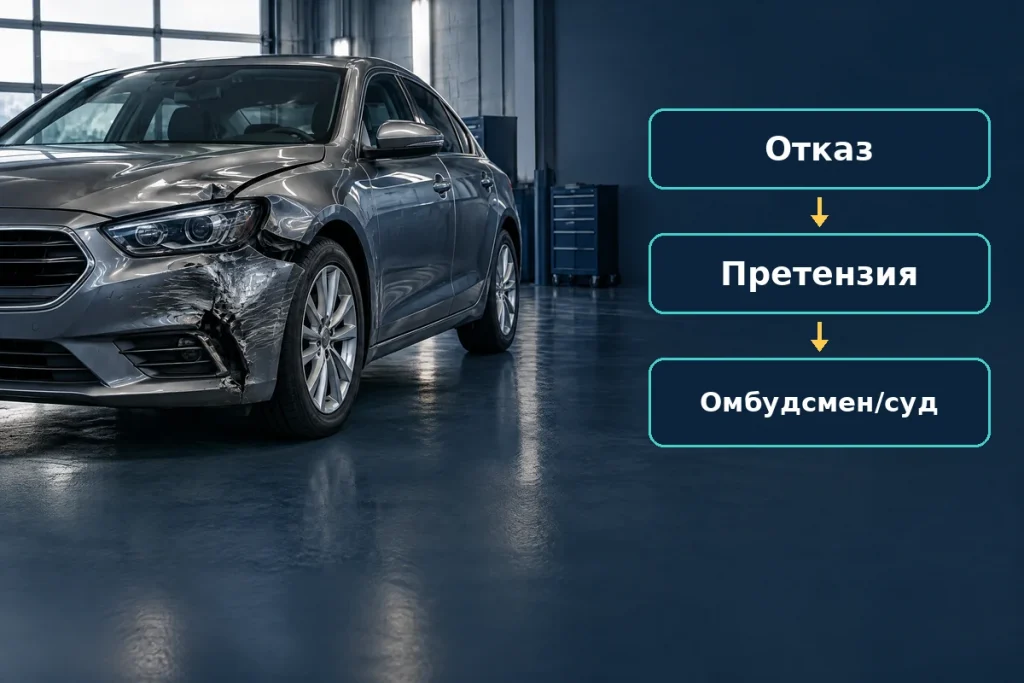
Отказ страховой в выплате по ОСАГО — не приговор. Сначала нужно получить письменный мотивированный отказ, понять его основание и проверить, законно ли оно. Затем — претензия страховщику, при необходимости финансовый уполномоченный и суд.
Ниже — понятный порядок действий для гражданина, которому после ДТП отказали в возмещении. Материал носит общий информационный характер. Для конкретного дела проверяют документы, даты и применимые нормы. Консультации и услуги «Императива» платные; исход заранее не обещается.
- Что вы узнаете из статьи
- Самые частые причины отказа страховой по ОСАГО
- Что делать при отказе страховой: пошаговый алгоритм
- 1. Получите письменный мотивированный отказ
- 2. Разберите основание отказа по документам
- 3. При необходимости проведите независимую экспертизу
- 4. Направьте страховщику заявление о восстановлении нарушенного права (претензию)
- 5. Обратитесь к финансовому уполномоченному
- 6. При необходимости — суд
- Как правильно составить претензию в страховую
- Когда и как обращаться к финансовому уполномоченному
- Суд по ОСАГО: когда стоит идти
- Частые ошибки при оспаривании отказа
- Сколько можно получить при отказе страховой
- Платная помощь юриста по ОСАГО в Вологде
- Смежные материалы
- Источники
Что вы узнаете из статьи
- Какие формулировки отказа встречаются чаще всего и что за ними обычно стоит
- Как за 6 шагов пройти путь от письменного отказа до финансового уполномоченного и суда
- Как собрать претензию и какие сроки ответа страховщика учитывать
- Какие ошибки чаще всего ломают спор со страховой
- Когда имеет смысл платная помощь юриста по ОСАГО
Самые частые причины отказа страховой по ОСАГО
Отказ должен быть мотивированным: страховщик обязан указать конкретное основание, а не просто написать «отказываем». Типичные формулировки:
- «Не страховой случай» — страховая считает, что вред не связан с использованием автомобиля в смысле ОСАГО или событие оформлено иначе, чем требуется.
- Нарушение сроков уведомления / подачи заявления — потерпевший поздно сообщил о ДТП или не приложил нужные документы в срок.
- Виновник без полиса / водитель не вписан — иногда путают с ситуацией, когда платить должен не страховщик потерпевшего, а другой субъект; отказ «вообще никому не положено» нужно проверять: кому и на каком основании должны платить, зависит от схемы возмещения (в том числе ПВУ).
- Подозрение в мошенничестве или «несоответствие повреждений» — ссылка на трасологию, «старые повреждения», «инсценировку».
- Нарушение правил оформления ДТП — ошибки европротокола, отсутствие сотрудников ГИБДД там, где они обязательны, неполный комплект документов.
- Автомобиль не представлен на осмотр — потерпевший не показал машину в согласованные сроки.
- Ремонт или утилизация до осмотра, из-за которых нельзя установить обстоятельства и размер убытков.
Важно: устная отговорка «вам не положено» юридически слабее, чем письменный отказ. Без письма сложнее готовить претензию и обращаться дальше.
Что делать при отказе страховой: пошаговый алгоритм
1. Получите письменный мотивированный отказ
По пункту 21 статьи 12 закона об ОСАГО страховщик в течение 20 календарных дней (без нерабочих праздничных дней) со дня принятия заявления о возмещении и нужных документов обязан:
- произвести страховую выплату;
- выдать направление на ремонт;
- либо направить мотивированный отказ в страховом возмещении.
В отдельных случаях, прямо указанных в той же норме (в том числе по п. 15.3 ст. 12), срок может составлять 30 календарных дней без нерабочих праздников. Срок также может сдвигаться, если потерпевший не представил автомобиль на осмотр в согласованную дату — но не бесконечно: закон ограничивает такое продление.
Важно: речь о сроке решения страховщика (выплата / направление / мотивированный отказ). Срок завершения самого ремонта регулируется отдельно и с этим 20‑дневным сроком не смешивается.
Если отказа нет и денег/направления тоже нет — это уже нарушение срока. Сохраните заявление, опись вложений, квитанции, скриншоты личного кабинета и переписку.
2. Разберите основание отказа по документам
Сверьте отказ с:
- извещением о ДТП / материалами ГИБДД;
- полисами ОСАГО участников;
- актом осмотра и экспертизой страховщика;
- перечнем запрошенных и представленных документов;
- датами подачи и получения писем.
Спросите себя: страховая доказала основание отказа или только объявила его? Часто отказ держится на неполных фактах или на перекладывании вашей обязанности представить документы.
3. При необходимости проведите независимую экспертизу
Экспертиза нужна, когда спор о:
- размере ущерба;
- соответствии повреждений ДТП;
- полной гибели;
- объёме ремонта.
Не заказывайте «вторую цифру ради цифры». Для спора важны вопросы эксперту, метод, фотофиксация и соблюдение процедуры осмотра. Расходы на оценку не возвращаются автоматически — это зависит от исхода и оснований требования.
4. Направьте страховщику заявление о восстановлении нарушенного права (претензию)
Для потребителя это обязательный этап до финансового уполномоченного. Такое заявление подают после решения по первичному заявлению о возмещении либо после истечения срока его рассмотрения — а не «вместо» первичного обращения.
В претензии укажите:
- реквизиты ДТП и страхового дела;
- что именно оспариваете (полный отказ, частичный отказ, молчание);
- расчёт суммы, если требуете выплату;
- список приложений;
- способ ответа и ваши контакты.
Сохраните подтверждение получения претензии страховщиком.
По статье 16 закона № 123-ФЗ срок ответа страховщика на такое заявление обычно:
| Условия | Срок ответа |
|---|---|
| Электронно по стандартной форме Совета Службы, и со дня нарушения прошло не более 180 календарных дней | 15 рабочих дней с получения |
| В остальных обычных случаях по ОСАГО | 30 календарных дней |
Если последний день 30‑дневного срока выпадает на нерабочий день, он переносится на ближайший рабочий. Эти сроки не путать с 20 днями на первичное решение по заявлению о возмещении.
5. Обратитесь к финансовому уполномоченному
Для гражданина-потребителя имущественный спор со страховщиком по ОСАГО обычно проходит через финансового уполномоченного до суда. Обратиться можно после ответа страховой на претензию или после истечения срока ответа.
Компетенция и исключения — по ст. 15 и 19 закона № 123-ФЗ. Общий порог 500 000 ₽ нельзя механически переносить на требования, вытекающие из нарушения порядка страхового возмещения по ОСАГО: для таких требований закон устанавливает отдельный режим.
Рассмотрение обращения самим уполномоченным для потребителя бесплатно. Подготовка документов юристом «Императива» — отдельная платная услуга; бесплатность ФУ не означает бесплатности юридических услуг.
6. При необходимости — суд
Суд рассматривают, если:
- не согласны с решением уполномоченного;
- уполномоченный не принял обращение / прекратил рассмотрение;
- истёк срок рассмотрения без решения;
- предмет спора выходит за рамки его компетенции.
При потребительском споре по ОСАГО дополнительно могут ставиться вопросы о неустойке, финансовой санкции, штрафе и судебных расходах — но каждый элемент нужно обосновать отдельно, без обещания «автоматически взыщем всё».
Как правильно составить претензию в страховую
Краткая структура:
- Шапка — кому, от кого, номер дела / полиса / ДТП.
- Фактическая часть — дата ДТП, кто участники, куда подавали заявление, что ответила страховая.
- Правовая часть — почему отказ незаконен или неполон (со ссылкой на документы, а не на эмоции).
- Требование — выплатить конкретную сумму / организовать возмещение / выдать мотивированный отказ с полным обоснованием.
- Срок и способ ответа.
- Приложения — отказ, расчёт, экспертиза, фото, доказательства отправки.
Не пишите претензию «на эмоциях» без цифр и документов. Страховой проще отклонить общий текст, чем разбор с датами и приложениями.
Когда и как обращаться к финансовому уполномоченному
К уполномоченному обычно идут, когда:
- страховая ответила отказом на претензию;
- ответила частично;
- не ответила в срок, установленный статьёй 16 закона № 123-ФЗ.
Перед подачей проверьте:
- что претензия (заявление о восстановлении нарушенного права) действительно направлялась;
- что приложения читаемы;
- что сумма и предмет требования сформулированы ясно;
- что вы потребитель (не цессионарий с особым режимом, не предпринимательский спор «в том же порядке по умолчанию»).
По статье 15 закона № 123-ФЗ обращение к финансовому уполномоченному подают, как правило, не позднее трёх лет со дня, когда потребитель узнал или должен был узнать о нарушении права. Срок может быть восстановлен по уважительным причинам — это отдельное решение уполномоченного, а не «автоматическая отсрочка».
Если обращение примут, решение уполномоченного может стать основанием для исполнения. Если страховая его не исполнит, дальше оценивают судебный маршрут.
Суд по ОСАГО: когда стоит идти
Имеет смысл оценивать судебный путь, когда:
- досудебный порядок для потребителя соблюдён, а результат не устраивает;
- по документам видно, что позиция страховщика слабее доказательств потерпевшего;
- сумма спора и возможные санкции оправдывают время и расходы;
- нужно взыскать не только возмещение, но и подтверждённые санкции за просрочку.
Что часто добавляют к основному требованию (при наличии оснований и при правильном исчислении; абз. 2–4 п. 21 ст. 12 закона об ОСАГО):
- неустойку 1% в день — за просрочку выплаты или выдачи направления на ремонт от определяемого по закону размера страхового возмещения (с учётом уже выплаченного);
- финансовую санкцию 0,05% в день — за просрочку направления мотивированного отказа от страховой суммы по соответствующему виду вреда;
- 0,5% в день — за просрочку самого ремонта (это отдельное основание, не то же самое, что 1% или 0,05%);
- штраф в пользу потребителя — только в случаях, прямо предусмотренных законом;
- расходы на экспертизу и юридическую помощь — если суд признает их необходимыми.
Это разные основания, а не автоматическое взыскание всех сумм сразу. Своевременный, но незаконный отказ — не то же самое, что просрочка направления мотивированного отказа. Неустойку и финансовую санкцию страховщик обычно платит по отдельному заявлению потерпевшего с реквизитами. Точные цифры и пределы зависят от дат, сумм, уже выплаченного и норм о пределах санкций; универсальной «формулы обогащения» нет.
Частые ошибки при оспаривании отказа
- Нет письменного отказа — спорят «на словах».
- Пропущены сроки претензии, обращения к уполномоченному или суда.
- Машину отремонтировали или разобрали до фиксации — потом сложно доказать повреждения.
- Неполная претензия без расчёта и приложений.
- Сразу суд без досудебного порядка для потребителя.
- Подписание «отказа от претензий» под давлением без понимания последствий.
- Путаница адресатов — требуют со страховой то, что относится к виновнику, и наоборот.
Сколько можно получить при отказе страховой
Итоговая сумма может включать:
- страховое возмещение, которое должны были выплатить;
- доплату, если отказ был частичным или занижение скрыто за «отказом»;
- неустойку и иные санкции — при просрочке;
- часть расходов — при подтверждённой необходимости.
Нет гарантированной кратности «в 3–5 раз». Такие цифры зависят от конкретного дела: длительности просрочки, размера недоплаты и того, какие требования суд сочтёт доказанными. Честнее считать перспективы по документам, а не по рекламным мультипликаторам.
Платная помощь юриста по ОСАГО в Вологде
Если страховая прислала отказ и непонятно, законен ли он, начните с документов: отказа, заявления о выплате, осмотра, переписки и материалов ДТП. По ним можно понять, где слабое место позиции страховщика и какой следующий шаг реален.
В юридической компании «Императив» можно получить платную консультацию автоюриста и поручить специалистам ведение спора со страховой компанией по ОСАГО: разбор отказа, претензия, подготовка к финансовому уполномоченному и суду. Стоимость и объём согласуются до начала работы. Результат зависит от доказательств и обстоятельств; доплата или победа заранее не обещаются.
Условия платной помощи юриста по ОСАГО в Вологде
Смежные материалы
Источники
- Федеральный закон от 25.04.2002 № 40-ФЗ, статья 12 — срок рассмотрения заявления, выплата, ремонт, мотивированный отказ, неустойка и финансовая санкция.
- Федеральный закон от 04.06.2018 № 123-ФЗ, статьи 15–16, 25 — претензия страховщику, финансовый уполномоченный, судебная защита потребителя.
- Постановление Пленума Верховного Суда РФ от 08.11.2022 № 31 — разъяснения по применению законодательства об ОСАГО (в части санкций и порядка возмещения — с учётом актуальной редакции норм).
Правовые ориентиры в тексте сверены по открытым редакциям норм на 10 ноября 2026 года. Для вашего ДТП нужна проверка документов, дат и применимой редакции; статья не заменяет индивидуальную юридическую консультацию.