После ДТП автомобиль отремонтировали: дверь выправили, крыло покрасили, повреждённые детали заменили. Но устранение повреждений не всегда возвращает машине прежнюю рыночную стоимость. Такое снижение цены может составлять отдельную часть ущерба – утрату товарной стоимости, или УТС.
УТС по ОСАГО возмещается не автоматически и не после каждого ДТП. Важно установить основания для расчёта, подтвердить размер и заявить требование страховщику. При этом направление на ремонт само по себе не лишает потерпевшего права на УТС.
Что вы узнаете: для каких автомобилей рассчитывают УТС, почему нельзя определить её по универсальному проценту, как подать заявление и что делать при отказе страховой.
- Что такое УТС и чем она отличается от ремонта
- Когда можно рассчитывать на УТС по ОСАГО
- До какого возраста автомобиля рассчитывают УТС
- Что меняют прежние ДТП, покраска и коррозия
- Можно ли получить УТС, если страховая направила машину на ремонт
- Как рассчитывают размер УТС
- Входит ли УТС в лимит 400 000 рублей
- Как подать заявление на УТС по ОСАГО
- Какие документы подготовить
- Что написать в заявлении
- В какой срок страховая должна выплатить УТС
- Что делать, если страховая отказала в выплате УТС
- Какие ошибки мешают получить обоснованное возмещение
- Частые вопросы об УТС
- Нужно ли продавать машину, чтобы получить УТС?
- Можно ли получить УТС за отечественный автомобиль?
- Если заменили только стекло или фару, УТС всё равно положена?
- Можно ли требовать УТС при полной гибели автомобиля?
- А если виновник ДТП не застрахован?
- Платная помощь автоюриста в Вологде
- Правовые основания и источники
Что такое УТС и чем она отличается от ремонта
УТС – это снижение рыночной стоимости автомобиля вследствие ДТП и последующего восстановления. Ремонт оплачивает устранение повреждений, а УТС компенсирует отдельную потерю стоимости, которая может сохраняться и после качественного восстановления. Верховный суд относит УТС к реальному ущербу, а не к упущенной выгоде: это прямо указано в пункте 40 Пленума ВС РФ № 31.
Не нужно смешивать несколько разных вопросов:
| Вид ущерба или расчёта | О чём идёт речь | Как связан с УТС |
|---|---|---|
| Восстановительный ремонт | Работы, материалы и детали для устранения повреждений | Сам по себе не заменяет возмещение УТС |
| Износ заменяемых деталей | Уменьшение стоимости деталей при расчёте денежного возмещения в предусмотренных законом случаях | Не является другим названием УТС |
| Утрата товарной стоимости | Снижение стоимости автомобиля, связанное с повреждением и восстановлением | Отдельная составляющая реального ущерба |
| Полная гибель автомобиля | Возмещение по правилам полной гибели, а не восстановительного ремонта | УТС нельзя механически прибавлять к этому расчёту |
Например, требование устранить плохо окрашенную дверь – это спор о качестве ремонта. Требование компенсировать подтверждённое снижение стоимости автомобиля после восстановления – вопрос об УТС. Эти требования могут возникнуть в одной ситуации, но их основания и расчёты различаются.
Когда можно рассчитывать на УТС по ОСАГО
Основания зависят от характера повреждений, ремонтных воздействий, возраста и истории автомобиля, а не только от того, кто признан виновником ДТП. Даже у нового автомобиля замена одной фары и ремонт кузова с окраской – разные ситуации для расчёта УТС.
В разделе 8 методических рекомендаций РФЦСЭ 2018 года среди ремонтных воздействий, при которых может определяться УТС, названы:
- устранение перекоса кузова или рамы;
- полная или частичная замена несъёмных элементов кузова;
- ремонт съёмных и несъёмных кузовных элементов;
- полная или частичная окраска наружных поверхностей кузова и бамперов;
- разборка салона, нарушающая качество заводской сборки.
Не каждое повреждение означает положительную сумму УТС. Нужна проверка применимой методики и исходных данных.
До какого возраста автомобиля рассчитывают УТС
По пункту 8.3 рекомендаций РФЦСЭ 2018 года УТС не рассчитывается для легкового автомобиля, если срок эксплуатации превышает 5 лет, а при интенсивном режиме – 2,5 года. Для других категорий транспорта предусмотрены свои ограничения. По пункту 4.12 этих рекомендаций срок исчисляется от даты изготовления автомобиля, независимо от регистрации и фактического ввода в эксплуатацию, до даты исследования (оценки), определяемой задачами исследования. Покупка автомобиля нынешним владельцем отсчёт не меняет.
Это условия конкретной экспертной методики, а не универсальная фраза закона об ОСАГО «всем машинам до пяти лет положена выплата». Условия расчёта нужно проверять в используемом экспертном документе. Возраст сам по себе ещё не доказывает наличие УТС.
Здесь приведены условия конкретного издания РФЦСЭ 2018 года, а не единственной обязательной методики. При подготовке заключения эксперт должен обосновать применимость выбранного подхода.
Что меняют прежние ДТП, покраска и коррозия
В рекомендациях 2018 года предусмотрены ограничения для автомобилей, которые раньше подвергались восстановительному ремонту, включая окраску, имели аварийные или коррозионные повреждения. В частности, пункт 8.4 выделяет незначительные по площади эксплуатационные сколы и риски, не нарушающие защитных функций покрытия, а также повреждения, требующие замены отдельных элементов, которые не нуждаются в окраске и не ухудшают внешний вид. Такие повреждения сами по себе не требуют расчёта УТС от текущего происшествия, а их наличие до него не исключает расчёта по новому происшествию. При сочетании с другими кузовными повреждениями необходима оценка в комплексе. Это примеры, а не полный перечень исключений.
Поэтому нельзя заранее утверждать ни «любая старая царапина исключает УТС», ни «если повреждена другая деталь, предыдущее ДТП не имеет значения». Эксперту нужны история автомобиля, фотографии и сведения о прежних ремонтных работах.
Можно ли получить УТС, если страховая направила машину на ремонт
Да, ремонт по направлению страховой не исключает возмещение УТС. Это прямо разъяснено в пунктах 40 и 50 Пленума ВС РФ № 31. Если основания и размер УТС подтверждены, её возмещение рассматривается отдельно от оплаты работ автосервиса, но в пределах общей страховой суммы.
В пункте 50 Пленума также указано: для возмещения иных убытков потерпевшему нужно подать соответствующее заявление страховщику. Рассчитывать, что УТС непременно учтут без отдельного требования, не стоит.
Если машину уже восстановили, это не означает автоматической утраты возможности расчёта. Пункт 8.2 рекомендаций РФЦСЭ допускает расчёт и для отремонтированного автомобиля, если можно установить степень повреждения. Сохраните акт осмотра, фотографии, направление, заказ-наряд и документы о выполненных работах.
Но эта возможность не делает безопасным ремонт до необходимого осмотра страховщиком. Если ранний ремонт не позволяет достоверно установить страховой случай и размер убытков, возможен отказ по пункту 20 статьи 12 закона об ОСАГО.
Как рассчитывают размер УТС
Универсального процента выплаты нет. Нельзя взять стоимость машины, умножить её на условные «средние 10%» и считать полученную сумму долгом страховой. Расчёт должен учитывать конкретный автомобиль, повреждения и предусмотренные методикой ремонтные воздействия.
В экспертном расчёте важно проверить:
- Методику и её редакцию. Какие правила использованы и почему они применимы к этому автомобилю.
- Исходную стоимость машины. Как она обоснована, на какую дату определена, учтены ли комплектация и состояние.
- Историю повреждений и ремонта. Нет ли обстоятельств, исключающих расчёт или меняющих исходные данные.
- Перечень работ. Соответствует ли он акту осмотра, фотографиям и ремонтным документам.
- Коэффициенты и арифметику. Откуда взяты значения и как получен итог.
Две одинаковые по модели машины после разных ДТП могут иметь разную расчётную УТС. А снижение цены, о котором устно сказал покупатель или дилер, само по себе не равно экспертно подтверждённому размеру ущерба.
Платный отчёт независимого эксперта не является обязательной покупкой перед первым обращением в страховую. Сначала заявите требование и получите позицию страховщика. Если возникнет спор о расчёте, можно оценить необходимость собственного исследования с учётом его стоимости и дальнейшего порядка рассмотрения спора.
Входит ли УТС в лимит 400 000 рублей
Да. УТС не образует отдельный лимит сверх возмещения по имуществу. По статье 7 закона об ОСАГО страховая сумма за вред имуществу составляет 400 000 рублей на каждого потерпевшего. УТС учитывается вместе с ремонтом и другими возмещаемыми по этому основанию убытками. При оформлении ДТП без полиции применимый предел может зависеть от соблюдения условий европротокола.
Условный пример – не расчёт УТС и не дело клиента. Допустим, размер возмещения за ремонт составил 350 000 рублей, а обоснованная УТС – 35 000 рублей. Суммарно это 385 000 рублей: при отсутствии иных учитываемых расходов общий лимит не превышен.
Другой вариант: ремонт – 390 000 рублей, УТС – 30 000 рублей. Всего 420 000 рублей, но внутри общего лимита остаётся только 10 000 рублей для УТС. Оставшиеся 20 000 рублей могут стать предметом требования к лицу, отвечающему за причинённый вред, при наличии правовых оснований и доказательств. Отдельного второго лимита у страховщика не возникает.
Эти примеры предполагают применимость полного имущественного лимита и отсутствие других обстоятельств, влияющих на выплату. Если страховщик просто занизил собственную обязанность, нельзя автоматически переносить его недоплату на виновника.
Как подать заявление на УТС по ОСАГО
Прямо укажите, что просите возместить утрату товарной стоимости. Требование можно заявить вместе с первоначальным обращением о страховом возмещении либо отдельно в рамках уже открытого выплатного дела. Адресат определяется общими правилами ОСАГО: при прямом возмещении убытков это свой страховщик, в других предусмотренных законом случаях – страховщик причинителя вреда.
Порядок действий:
- Обратитесь за страховым возмещением и обеспечьте необходимый осмотр. Не начинайте восстановление так, чтобы исчезли доказательства характера повреждений.
- Заявите требование об УТС. Укажите ДТП, автомобиль, номер выплатного дела, если он уже есть, и реквизиты для перечисления денег.
- Представьте относящиеся к требованию документы. Если основные документы уже в деле, укажите, когда и по какому обращению они переданы.
- Сохраните подтверждение подачи. Например, отметку на своём экземпляре или подтверждение электронной отправки и приёма.
- Получите решение и расчёт. При отказе либо спорной сумме выясните конкретное основание, а не ограничивайтесь устным объяснением сотрудника.
Какие документы подготовить
Полезно заранее собрать:
- документы, подтверждающие личность заявителя и право на возмещение;
- сведения об автомобиле и ДТП, документы об оформлении происшествия;
- номер выплатного дела и переписку со страховщиком;
- акт осмотра, фотографии повреждений, калькуляцию ремонта;
- направление на ремонт, заказ-наряд и документы о работах, если они уже выполнены;
- расчёт УТС, если он имеется;
- банковские реквизиты и документы о полномочиях представителя, когда обращается представитель.
Это рабочий список для подготовки, не перечень обязательных приложений для любого случая. Обязательный комплект определяется законом и правилами ОСАГО с учётом обстоятельств. По пункту 1 статьи 12 страховщик не вправе требовать документы, не предусмотренные правилами обязательного страхования.
Что написать в заявлении
Можно использовать такую основу, дополнив её данными своего дела:
Прошу возместить утрату товарной стоимости автомобиля [марка, модель, сведения для идентификации], возникшую вследствие ДТП [дата], в рамках выплатного дела [номер, если присвоен]. Прошу рассмотреть требование об УТС отдельно от вопроса о возмещении расходов на восстановительный ремонт, определить её размер с учётом представленных материалов и перечислить причитающуюся сумму по указанным реквизитам. При полном или частичном отказе прошу направить мотивированный ответ.
Если сумма уже обоснована экспертным расчётом, укажите её и приложите документ. Если расчёта пока нет, не подставляйте случайный процент или сумму из интернет-калькулятора. Эта формулировка – основа обращения, а не универсальная претензия или иск.
В какой срок страховая должна выплатить УТС
Для обычного заявления о страховом возмещении действует срок 20 календарных дней, за исключением нерабочих праздничных дней, со дня принятия заявления и предусмотренных документов. Основание – пункт 21 статьи 12 закона об ОСАГО. Это не «20 рабочих дней».
Для случая по пункту 15.3 статьи 12 закона об ОСАГО – ремонта с письменного согласия страховщика на выбранной потерпевшим СТО, с которой у страховщика на момент подачи заявления нет договора на организацию ремонта, – пункт 21 предусматривает 30 календарных дней за исключением нерабочих праздничных дней. Это не общее правило для любой денежной выплаты УТС.
Когда требование заявляется дополнительно или уже идёт спор о сумме, для определения просрочки важны содержание прежних обращений, переданные документы и дата заявления именно об УТС. Срок первичного возмещения и срок ответа на последующее заявление о восстановлении нарушенного права – разные сроки.
Что делать, если страховая отказала в выплате УТС
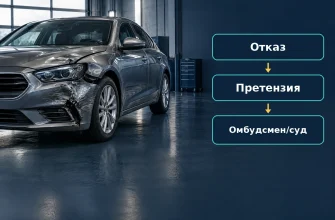
Порядок зависит от основания отказа и статуса заявителя. Для гражданина-потребителя спор со страховщиком обычно проходит через заявление о восстановлении нарушенного права, финансового уполномоченного и при необходимости суд. Сразу подавать иск, пропустив обязательные досудебные стадии, не следует.
- Изучите мотивированный ответ и расчёт. Страховая ссылается на возраст автомобиля, прежний ремонт, отсутствие подходящих ремонтных воздействий или исчерпанный лимит? Это разные основания, и возражения нужны разные.
- Направьте страховщику заявление о восстановлении нарушенного права. Опишите, с чем не согласны, какую выплату требуете и какие документы подтверждают позицию.
- При неудовлетворительном ответе или истечении срока рассмотрения обратитесь к финансовому уполномоченному, если спор входит в его компетенцию.
- Если спор не разрешён, оцените судебную защиту. Учитываются решение уполномоченного, обязательный порядок обращения, сроки, доказательства и состав требований.
По части 2 статьи 16 закона № 123-ФЗ для обычного денежного требования срок ответа на заявление о восстановлении права составляет:
- 15 рабочих дней – если заявление направлено в электронной форме по стандартной форме, утверждённой Советом Службы, и с нарушения прошло не более 180 календарных дней;
- 30 календарных дней – в остальных случаях.
Оба срока исчисляются со дня получения страховщиком заявления о восстановлении нарушенного права. Для 30-дневного срока, если последний день нерабочий, окончание переносится на ближайший следующий рабочий день.
Обычное письмо на электронную почту само по себе не означает соблюдения условия о стандартной электронной форме.
Покупать собственный экспертный отчёт только ради обращения к финансовому уполномоченному не требуется: при необходимости он вправе организовать исследование. Расходы потребителя на независимую экспертизу, заказанную из-за несогласия с расчётом страховщика до решения финансового уполномоченного, в случае, описанном пунктом 134 Пленума № 31, не признаются необходимыми и не подлежат взысканию со страховщика.
Отдельно оцениваются расходы вследствие неисполнения страховщиком обязанности осмотра и организации экспертизы по пункту 133, а также расходы после решения уполномоченного; их режим и разумный размер проверяются по соответствующему основанию. Эти правила не означают, что стоимость любого отчёта при любых обстоятельствах невозмещаема.
Рассмотрение обращения потребителя финансовым уполномоченным бесплатно. Это не означает бесплатности услуг привлечённого юриста или эксперта.
Для юридического лица, требующего возмещения собственного имущественного ущерба, потребительский маршрут через финансового уполномоченного не применяется. При разногласиях используется претензия страховщику по пункту 1 статьи 16.1 закона об ОСАГО со сроком рассмотрения 10 календарных дней за исключением нерабочих праздничных дней со дня поступления, затем судебная защита. Статус ИП, цель использования автомобиля и уступка требования оцениваются отдельно.
Общий порядок оспаривания разобран в статье «Страховая отказала в выплате по ОСАГО: что делать».
Какие ошибки мешают получить обоснованное возмещение
Чаще всего проблема возникает не из-за отсутствия в заявлении «правильной волшебной фразы», а из-за недостатка доказательств или неверного порядка действий.
- Не заявить об УТС. Ремонт и требование об УТС лучше обозначать раздельно, чтобы было ясно, что именно просили у страховщика.
- Уничтожить доказательства ранним ремонтом. Возможность расчёта после восстановления не отменяет необходимость осмотра и фиксации повреждений.
- Требовать фиксированный процент от цены машины. Сумма должна опираться на расчёт, а не на рекламное обещание.
- Скрыть прежние повреждения. История автомобиля влияет на применимость методики и обоснованность выводов.
- Считать УТС выплатой сверх лимита ОСАГО. Общий имущественный лимит не удваивается.
- Сразу купить дорогой отчёт или подать иск. Сначала нужно понять основание спора, применимый порядок и необходимость расходов.
Частые вопросы об УТС
Нужно ли продавать машину, чтобы получить УТС?
Нет, продажа не является обязательным условием возмещения УТС. Предмет требования – подтверждённое снижение стоимости вследствие повреждения и восстановления, а не обязательно уже состоявшаяся продажа дешевле ожидаемой цены.
Можно ли получить УТС за отечественный автомобиль?
Само российское происхождение машины не исключает расчёт. В пункте 8.3 рекомендаций РФЦСЭ 2018 года для легковых автомобилей не установлена отдельная общая граница «три года для отечественных, пять для иностранных». Нужно проверять категорию, срок эксплуатации, историю и другие условия методики.
Если заменили только стекло или фару, УТС всё равно положена?
Не автоматически. Рекомендации 2018 года отдельно рассматривают замену элементов, не нуждающихся в окраске и не ухудшающих внешний вид. Если есть и другие повреждения кузова, эксперт оценивает их в комплексе. Сам факт замены детали ещё не подтверждает УТС.
Можно ли требовать УТС при полной гибели автомобиля?
Нельзя просто прибавить УТС к возмещению, рассчитанному по правилам полной гибели. В такой ситуации применяются другой способ определения ущерба и учёт годных остатков. Подробности – в статье «Тотальная гибель автомобиля по ОСАГО: как проверить выплату».
А если виновник ДТП не застрахован?
Отсутствие у причинителя вреда действующего ОСАГО меняет адресата и порядок требования. Вопрос о доказанном ущербе, включая УТС при наличии оснований, решается по правилам ответственности за причинение вреда, а не превращается в выплату по вашему ОСАГО только потому, что полис есть у вас.
Платная помощь автоюриста в Вологде
Если страховая отказывает в УТС, спорит с расчётом или ссылается на исчерпанный лимит, сначала важно определить, что именно можно требовать и от кого. Иногда достаточно дополнительного заявления; в другом случае нужен спор о методике и доказательствах.
В юридической компании «Императив» можно получить платную консультацию автоюриста и поручить специалистам ведение спора со страховой компанией по ОСАГО. На консультации можно обсудить документы по ДТП, позицию страховщика и дальнейший порядок действий. Объём и стоимость помощи согласовываются отдельно; результат и размер выплаты не гарантируются.
Подробнее – на странице юриста по ОСАГО. По другим вопросам после ДТП – помощь автоюриста.
Правовые основания и источники
Материал подготовлен по источникам, изученным 10 ноября 2026 года. Для конкретного ДТП необходимо учитывать дату происшествия и применимые к нему нормы.
- Пленум ВС РФ от 08.11.2022 № 31, пункт 40 – УТС как реальный ущерб и её возмещение при ремонте.
- Тот же Пленум, пункт 50 – иные убытки при организации ремонта и заявление страховщику.
- Статья 7 закона № 40-ФЗ – страховая сумма по имуществу.
- Статья 12 закона № 40-ФЗ – обращение за возмещением, осмотр и сроки.
- Рекомендации РФЦСЭ 2018 года, часть II, раздел 8 – основания и ограничения экспертного расчёта УТС; не самостоятельная норма закона об ОСАГО.
- Статья 16 закона № 123-ФЗ – заявление о восстановлении нарушенного права и сроки ответа.