Направление на ремонт выдано, но автомобиль по-прежнему не восстановлен. В сервисе предлагают позвонить через неделю, ждут согласования со страховой компанией или обещают начать работы после поступления деталей. При этом непонятно, какой срок уже нарушен и кому направлять требования.
Начните с документов: когда получено направление, когда вы обратились на станцию технического обслуживания и передан ли автомобиль именно для ремонта. От этого зависит дальнейший порядок действий. Выдача направления сама по себе не означает, что страховщик выполнил обязательство по восстановлению машины.
Статья посвящена спорам граждан по поводу ремонта легкового автомобиля для личных нужд. Дата подготовки — 12.11.2026. Нормы сверены по доступным источникам; исчерпывающая официальная проверка отсутствия последующих изменений не выполнена. Для конкретного дела нужно учитывать документы, даты договора и ДТП, переходные положения и применимую редакцию норм. Исторические ссылки Пленума 2022 года на Правила ОСАГО № 431-П не следует воспринимать как подтверждение их действия сегодня: используются новые Правила — Положение Банка России от 01.04.2024 № 837-П; его применимую редакцию также нужно сверять по датам отношений.
- Какие сроки нужно различать
- Направление есть, но сервис не принимает автомобиль
- Машину приняли, но ждут детали или согласование
- Кому предъявлять требования и что написать
- Можно ли требовать неустойку или деньги вместо ремонта
- Куда обращаться, если страховая не устраняет нарушение
- Что сохранить и когда обратиться за помощью
Какие сроки нужно различать
Срок выдачи направления и срок ремонта — не одно и то же. По общему правилу на ремонт отводится не более 30 рабочих дней со дня представления автомобиля на СТО либо передачи страховщику для организации транспортировки к месту ремонта. Отсчитывать этот период от даты ДТП или от выдачи направления неправильно.
Основные ориентиры установлены статьёй 12 закона об ОСАГО.
| Этап | На что ориентироваться |
|---|---|
| Выплата, выдача направления либо мотивированный отказ | По общему правилу — 20 календарных дней без учёта нерабочих праздничных дней после принятия заявления и необходимых документов |
| Направление на выбранную потерпевшим СТО, с которой у страховщика нет договора | В случае, предусмотренном пунктом 15.3 статьи 12, — 30 календарных дней без учёта нерабочих праздничных дней; требуется письменное согласие страховщика |
| Восстановительный ремонт | По общему правилу — не более 30 рабочих дней с установленного законом момента представления или передачи автомобиля |
Проверьте, не согласовывали ли вы со страховщиком более длительный срок ремонта. Пункт 21 статьи 12 прямо предусматривает ситуацию, когда такой срок согласован. Значение имеет содержание подписанных документов, а не только устное обещание сотрудника сервиса.
Дата осмотра или дефектовки не всегда совпадает с датой передачи автомобиля для ремонта. Если машину осмотрели и вернули вам, сохраните документы о визите и уточните, когда и на каких условиях сервис готов принять её на восстановление.
Направление есть, но сервис не принимает автомобиль
Если СТО откладывает приём, нужно зафиксировать не только ожидание, но и ваши попытки передать машину. Письменное подтверждение обращения поможет установить, что задержка связана не с вашим бездействием. Не ограничивайтесь телефонным разговором с приёмщиком: одновременно уведомите страховщика, выдавшего направление.
Действуйте последовательно:
- Проверьте направление. Найдите сведения о СТО и срок, в который нужно обратиться. По пункту 55 постановления Пленума Верховного суда РФ № 31 от 8 ноября 2022 года, если срок не указан либо направление получено после его истечения или накануне окончания, обратиться нужно в разумный срок после получения. Если вы сами пропустили срок обращения на СТО, для ремонта запросите у страховщика новое направление взамен прежнего: до истечения нового срока страховщик не считается просрочившим организацию и оплату ремонта. Это не то же самое, что отказ СТО принять своевременно предъявленный автомобиль.
- Обратитесь в сервис способом, который можно подтвердить. Сохраните запись на приём, электронное письмо, сообщение в официальном канале или экземпляр заявления с отметкой о получении.
- Попросите обозначить причину отказа и дату приёма. Например: направление не поступило, нет согласования, отсутствуют детали, нет свободного места. Если письменного ответа не дают, изложите обстоятельства в обращении страховщику.
- Потребуйте от страховщика организовать ремонт. Приложите направление и подтверждения обращения на СТО. Попросите сообщить конкретный порядок передачи машины, а не только повторить телефон сервиса.
Не приравнивайте любую очередь до приёма к уже начавшейся просрочке самого ремонта. Здесь отдельно устанавливают, выполнена ли обязанность страховщика организовать восстановление и какое требование соответствует нарушению. Ставку неустойки нельзя выбирать только по количеству дней, прошедших после ДТП.
Машину приняли, но ждут детали или согласование
После передачи автомобиля особенно важны документы с датой приёма и условиями ремонта. Сообщение «заказали деталь» само по себе не доказывает, что срок законно продлён. Нужно проверить первоначальный срок, подписанные соглашения и переписку: согласовывали ли изменение с вами и что именно было согласовано.
Попросите СТО и страховщика письменно сообщить:
- какие работы выполнены и какие ещё предстоят;
- какие детали отсутствуют и когда ожидается их поступление;
- найдены ли скрытые повреждения, связанные с ДТП;
- какую дату завершения называют и на каком основании меняют срок;
- где находится автомобиль и в каком состоянии он хранится.
По пункту 17 статьи 12 закона об ОСАГО изменение объёма, срока и условий ремонта должно согласовываться СТО со страховщиком и потерпевшим. Внутреннее согласование между сервисом и страховой компанией не следует автоматически считать вашим согласием на перенос.
Перед подписью прочитайте весь документ, включая приложения. В нём могут одновременно находиться условия о продлении, денежной выплате и отказе от требований. Банк России отдельно рекомендует не включать в формы направлений предустановленное согласие на увеличение срока ремонта.
Если документ уже подписан, сохраните его копию. Делать вывод о последствиях подписи без чтения условий нельзя.
Кому предъявлять требования и что написать
За нарушение обязательств по ремонту, организованному по направлению страховщика, перед потерпевшим отвечает страховщик. Поэтому переписка с сервисом полезна для фиксации событий, но не заменяет обращения в страховую компанию. Это следует из пункта 17 статьи 12 закона об ОСАГО и разъяснений Верховного суда.
Составьте короткую хронологию:
- дата и номер первоначального заявления;
- дата получения направления;
- даты обращений на СТО и ответы сервиса;
- дата передачи автомобиля, если он принят;
- первоначальный и изменённый сроки, если изменение согласовывалось;
- состояние ремонта на дату обращения.
Затем сформулируйте конкретное требование. Если вы продолжаете добиваться ремонта, это может быть требование организовать и оплатить его выполнение, устранить препятствия к приёму автомобиля и сообщить порядок завершения работ. Если заявляете неустойку, отдельно приведите основание и расчёт, укажите банковские реквизиты.
Пример описания ситуации в обращении:
По страховому случаю № [номер] выдано направление на СТО [название]. [Дата] я обратился для передачи автомобиля на ремонт. СТО сообщила [причина отказа или переноса]; подтверждения прилагаю. Автомобиль [не принят / принят по акту от указанной даты, но ремонт не завершён]. Прошу устранить нарушение обязанности по организации и оплате восстановительного ремонта и сообщить конкретный порядок дальнейших действий. Изменение срока ремонта мной [не согласовывалось / согласовывалось на условиях приложенного документа].
Это фрагмент, а не универсальная готовая претензия: оставьте только соответствующие действительности обстоятельства и дополните текст своим требованием. Направляйте обращение способом, позволяющим подтвердить его содержание и получение страховщиком.
Можно ли требовать неустойку или деньги вместо ремонта
При нарушении срока ремонта закон предусматривает неустойку, но её размер зависит от правильного определения нарушения, периода и суммы страхового возмещения. Также нельзя смешивать обычную страховую выплату и требование о возмещении убытков из-за ненадлежащей организации ремонта: у этих требований различаются основания и расчёт.
Пункт 21 статьи 12 закона об ОСАГО различает:
- 1% за каждый день просрочки — при нарушении срока страховой выплаты или выдачи направления;
- 0,5% за каждый день просрочки — при нарушении срока восстановительного ремонта, но не более суммы соответствующего страхового возмещения.
База расчёта — надлежащий размер страхового возмещения по конкретному случаю за вычетом возмещения, добровольно произведённого страховщиком в установленные сроки. Это не стоимость всей машины и не автоматически весь размер заявленных убытков. Помимо специального предела для 0,5%, для потерпевшего-физлица действует совокупный предел неустойки и финансовой санкции — страховая сумма по соответствующему виду вреда. Эти ограничения нельзя смешивать.
Рабочие дни используются для определения срока ремонта, с учётом нерабочих праздников и переносов выходных. По общему правилу неустойка за ремонт исчисляется с 31-го рабочего дня после представления автомобиля на СТО или передачи страховщику для транспортировки; если согласован более длительный срок — после его истечения. Далее учитываются календарные дни просрочки до фактического исполнения включительно. Для ставки 1% начало связано с истечением применимого срока выплаты или выдачи направления, а не с датой ДТП. Правила разъяснены в пунктах 76–77 постановления Пленума Верховного суда РФ № 31.
Страховщик может быть освобождён от санкций, если докажет непреодолимую силу либо виновные действия или бездействие потерпевшего, вызвавшие нарушение. Обычное ожидание деталей само по себе этого не подтверждает. Суд вправе снизить явно несоразмерную санкцию по заявлению страховщика в исключительных случаях; автоматического взыскания всей заявленной суммы нет (пункты 85–87 Пленума).
При доказанном нарушении обязанности организовать и оплатить ремонт пункт 56 Пленума предусматривает альтернативы: требовать понуждения страховщика к организации и оплате ремонта, страхового возмещения в форме выплаты либо после самостоятельного ремонта — возмещения убытков вследствие ненадлежащего исполнения обязательства, исходя из действительной стоимости ремонта, который страховщик должен был организовать. Если СТО своевременно не приступает к работам или ведёт их настолько медленно, что завершение к сроку явно невозможно, пункт 59 позволяет изменить способ возмещения и потребовать убытки, необходимые для устранения недостатков и завершения ремонта. Основания и размер нужно доказать, соблюдая досудебный порядок; это не правило «перенесли запись — обязаны перечислить любую названную сумму».
Эти способы защиты применяются с учётом постановления КС РФ от 26.05.2026 № 34-П. Оно не допускает автоматического взыскания расходов на ремонт сверх страховой суммы, когда страховщик не смог организовать ремонт в её пределах. По установленному КС временному порядку до изменения регулирования, если рыночная стоимость ремонта превышает страховую сумму, а расчёт по методике Банка России укладывается в неё, при несогласии потерпевшего доплачивать он вправе требовать денежное возмещение в размере страховой суммы. Одни организационные сложности не освобождают страховщика: он должен доказать принятие всех необходимых мер по организации ремонта. Для взыскания убытков оцениваются нарушение, причинная связь и размер; в них не включается доплата, которую должен был внести сам потерпевший. Это не безусловный запрет любых убытков сверх лимита и не обещание их взыскания при любой задержке.
Перед выбором требования оцените документы и последствия. Не подписывайте соглашение о выплате только потому, что вам обещают позднее «доплатить разницу». Если после перевода денег спор касается уже размера выплаты, это отдельная ситуация: её разбираем в статье о заниженной выплате по ОСАГО.
Самостоятельный ремонт тоже не стоит начинать без фиксации повреждений и оценки правовых оснований требования. Иначе можно затруднить подтверждение состояния машины, объёма невыполненных работ и необходимых расходов. Автоматическое возмещение любых затрат на ремонт, такси или аренду другой машины обещать нельзя.
Куда обращаться, если страховая не устраняет нарушение
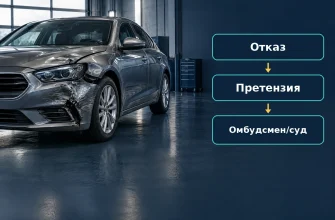
Для имущественного спора гражданина-потребителя, который относится к компетенции финансового уполномоченного, действует обязательный досудебный порядок. Сначала направляют страховщику заявление о восстановлении нарушенного права — претензию. При отказе либо отсутствии ответа в установленный срок обращаются к финансовому уполномоченному, а затем при необходимости — в суд. Это относится и к требованию понудить страховщика организовать и оплатить ремонт (пункты 93, 95 Пленума). Денежное требование об убытках из ненадлежащего исполнения ОСАГО также оценивают по его действительному основанию: одно название «убытки» не позволяет обойти уполномоченного.
Первоначальное заявление о страховом возмещении и претензия по поводу уже возникшего нарушения — разные документы. Претензию направляют не ранее получения решения по первоначальному заявлению либо истечения срока его рассмотрения, если сведения о решении не получены (часть 1.1 статьи 16 закона № 123-ФЗ). В претензии нужно обозначить нарушение и требование, а не только попросить уточнить статус ремонта.
По официальной инструкции Службы финансового уполномоченного, страховщик рассматривает претензию:
- в течение 15 рабочих дней, если одновременно выполнены условия: она направлена в электронной форме по стандартной форме, утверждённой Советом Службы финансового уполномоченного, и со дня нарушения прошло не более 180 календарных дней;
- в течение 30 календарных дней — в остальных случаях.
Эти сроки исчисляются со дня, следующего за днём получения претензии. Если последний день тридцатидневного срока приходится на нерабочий день, окончание переносится на ближайший следующий рабочий день. Обычное письмо по электронной почте не следует автоматически приравнивать к обращению по стандартной форме.
К обращению финансовому уполномоченному приложите документы по страховому случаю, направление, подтверждения передачи машины или отказа СТО, претензию, доказательства её направления и ответ страховщика, если он получен. Потребитель направляет обращение лично, кроме случаев законного представительства. Это не требует личного визита: доступны личный кабинет, Госуслуги и бумажное обращение.
Для требований из нарушения порядка страхового возмещения по ОСАГО обычное ограничение компетенции суммой 500 тысяч рублей не применяется. Проверяются включение страховщика в предусмотренный законом реестр или перечень, его статус и срок обращения: не более трёх лет с момента, когда потребитель узнал или должен был узнать о нарушении; уполномоченный вправе восстановить срок по уважительным причинам при наличии заявления и подтверждающих документов. В частности, он не рассматривает споры со страховщиками с отозванной лицензией или в процессе ликвидации, требования о моральном вреде и упущенной выгоде. Эти требования могут предъявляться в суд без обращения к уполномоченному, но добавление их к требованию о возмещении не отменяет досудебный порядок для последнего. Это не полный перечень препятствий: нужно проверить статью 19 закона № 123-ФЗ, в том числе отсутствие тождественного судебного спора или уже принятого решения уполномоченного.
Обращение самого потребителя рассматривается бесплатно. Это не означает бесплатности услуг привлечённого юриста.
Жалоба в Банк России может касаться соблюдения страховщиком обязательных требований, но не заменяет установленный порядок разрешения имущественного спора. Если после решения финансового уполномоченного вы намерены обратиться в суд из-за несогласия с ним, учитывайте специальный срок: 30 календарных дней после дня вступления решения в силу. Предъявляются требования к страховщику по предмету обращения к уполномоченному, а не иск к самому уполномоченному; копию обращения в суд направляют финансовому уполномоченному. Приложите документы, подтверждающие соблюдение досудебного порядка. Статья 25 закона № 123-ФЗ предусматривает также отдельные основания обращения в суд при прекращении рассмотрения или непринятии решения в установленный срок.
Если решение вас устраивает, но страховщик не исполняет его в установленный срок, это другая ситуация: обратитесь к финансовому уполномоченному за удостоверением для принудительного исполнения, а не оспаривайте благоприятное решение.
Что сохранить и когда обратиться за помощью
Соберите документы в одну папку: полис, материалы по страховому случаю, заявление и подтверждение его получения, направление, акт передачи машины, заказ-наряд, соглашения о сроках, переписку, претензию и ответы. Отдельно запишите хронологию событий. Это поможет отделить фактическую задержку от юридически подтверждённого нарушения.
Если автомобиль уже восстановлен и вас приглашают за ним, не откладывайте получение только ради увеличения периода неустойки. Осмотрите машину, зафиксируйте обнаруженные недостатки и замечания в документах. Не подписывайте подтверждение отсутствия претензий, если оно не соответствует действительности.
Нужна помощь в Вологде? В юридической компании «Императив» в Вологде можно записаться на платную консультацию по спору со страховой компанией. Подготовьте направление, документы СТО и переписку: они нужны для оценки сроков, возможных требований и дальнейшего порядка действий. Стоимость консультации и условия сопровождения согласуются отдельно; исход спора не гарантируется. Контакты для обращения — на сайте компании.
Главное при задержке ремонта — не ограничиваться устными обещаниями. Подтвердите, на каком этапе остановилось восстановление, сохраните документы и направьте страховщику конкретное требование с учётом обстоятельств вашего дела.